20/10/2026
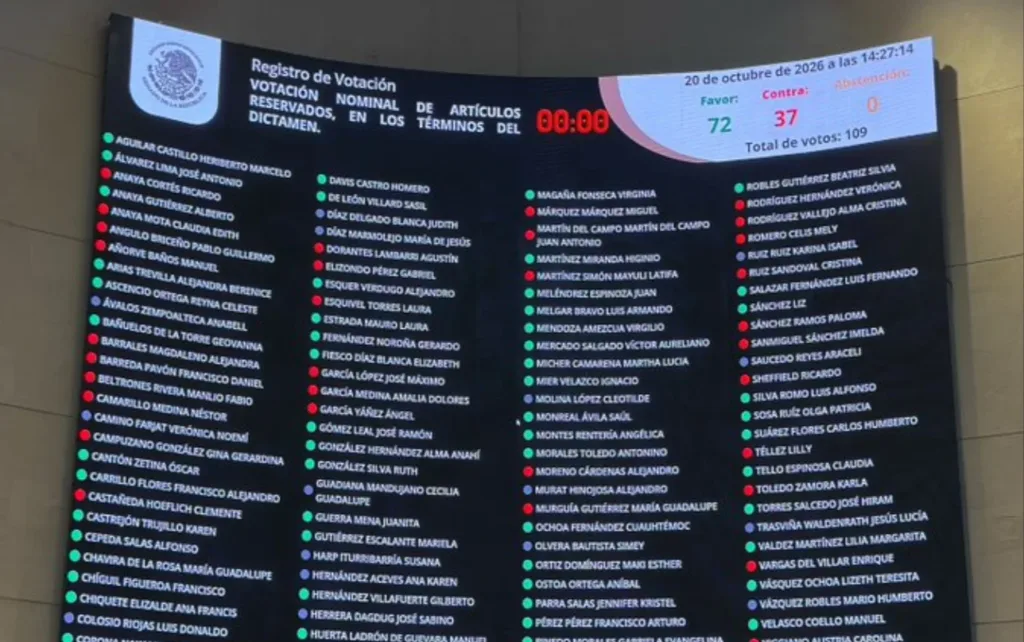
LANOTA.MX.- En una jornada parlamentaria marcada por el choque de visiones sobre el futuro financiero del país, el pleno del Senado de la República aprobó en lo general la Ley de Economía Digital para Pagos Digitales y Electrónicos.
Con una votación de 72 sufragios a favor y 37 en contra, la Cámara Alta dio luz verde a un marco regulatorio que impone la digitalización obligatoria de las transacciones gubernamentales y faculta a las autoridades financieras para erradicar de forma gradual la circulación de papel moneda en diversos sectores de la economía nacional.
La nueva legislación, catalogada como de orden público y observancia nacional, establece la obligación ineludible para los tres órdenes de gobierno —federal, estatal y municipal— de disponer de la infraestructura tecnológica necesaria para recibir cobros electrónicos en todos sus trámites y servicios.
Sin embargo, el núcleo más polémico del ordenamiento reside en las atribuciones otorgadas a la Secretaría de Hacienda y Crédito Público (SHCP), dependencia que podrá determinar, de manera discrecional, en qué actividades económicas y sectores estratégicos el pago digital se convertirá en la única vía legal de pago.
El decreto entrará en vigor al día siguiente de su publicación en el Diario Oficial de la Federación, marcando el inicio de un proceso de sustitución progresiva del dinero en efectivo. Aunque el texto contempla salvedades temporales ante fallas técnicas, contingencias o falta de señal, la ley especifica con severidad que dichas excepciones no podrán ser invocadas de forma permanente o recurrente por los particulares para evadir el cumplimiento del nuevo régimen digital.
REGULACIÓN DE MEDIOS Y FACULTADES EXCLUSIVAS DE HACIENDA
El catálogo de medios de cobro reconocidos formalmente por la ley abarca transferencias bancarias, tarjetas de débito y crédito, sistemas de domiciliación, códigos QR y dispositivos con tecnología de comunicación de campo cercano (NFC), además de cualquier otra interfaz que apruebe la autoridad regulatoria.
Esta estructura normativa coexistirá con el marco jurídico financiero, civil, bancario y mercantil vigente, mientras que los establecimientos comerciales y proveedores del sector privado tendrán la opción de sumarse voluntariamente, salvo en aquellos rubros que la autoridad determine como obligatorios.
Los actores que habiliten cobros electrónicos deberán garantizar la operatividad de sus plataformas, informar claramente a los usuarios sobre las alternativas de pago disponibles e implementar protocolos de contingencia.
En ese sentido, la ley otorga un plazo improrrogable de 15 días hábiles a la SHCP a partir de la entrada en vigor para publicar el primer listado de sectores donde el uso de efectivo quedará estrictamente prohibido; a su vez, las autoridades sectoriales dispondrán de otros 15 días para fijar los calendarios de transición. Cabe destacar que la implementación operativa no contará con partidas presupuestales adicionales, por lo que las dependencias deberán costear el despliegue tecnológico con sus recursos ya autorizados.
Dentro de las innovaciones operativas para la contratación de servicios financieros, el ordenamiento legal valora e incorpora la CURP Digital y el Expediente Digital Ciudadano como mecanismos de validación de identidad e instrumentos de confianza que el sistema bancario deberá aceptar obligatoriamente, sin perjuicio del derecho de los usuarios a presentar otras identificaciones oficiales.
LA OPOSICIÓN ADVIERTE EMBATE A LA ECONOMÍA POPULAR
Desde la tribuna senatorial, la bancada del Partido Acción Nacional (PAN) encabezó el rechazo al proyecto argumentando que la erradicación forzosa de los billetes y monedas asesta un duro golpe a la economía de subsistencia, a los tianguis, mercados públicos y pequeñas empresas del país. El bloque opositor recordó que, de acuerdo con datos estadísticos del sector, el 85.2% de las compras cotidianas inferiores a los 500 pesos en México se liquidan en efectivo, en un contexto donde más del 45% de la población adulta carece de una cuenta bancaria.
Durante el debate, la representación del PAN cuestionó el impacto financiero que sufrirán las micro, pequeñas y medianas empresas (PyMEs), al verse obligadas a contratar servicios de conectividad a internet, rentar terminales punto de venta y absorber comisiones bancarias que oscilan entre el 1.5% y el 4.5% por cada transacción efectuada.
Al fijar la postura del grupo parlamentario opositor, el senador José Máximo García López, representante del estado de Baja California, acusó que la reforma abre la puerta a un esquema de control tributario asfixiante bajo la narrativa del progreso tecnológico:
“Sí a la tecnología voluntaria y gratuita, pero no a la extorsión fiscal disfrazada de modernidad, no al cheque en blanco para Hacienda y no al golpe contra la economía popular.”
El legislador bajacaliforniano advirtió que los artículos 18 y 19 del ordenamiento, al vincular la CURP digital y el expediente ciudadano con la actividad bancaria, configuran un mecanismo de cibervigilancia fiscal sobre los ingresos de la ciudadanía. Frente a este panorama, Acción Nacional condicionó su apoyo a la exigencia de una comisión cero para microempresas, la creación de un fondo público de conectividad en zonas rurales y la garantía constitucional de mantener el efectivo como medio de pago liberatorio.
CONSECUENCIAS SOCIALES, FISCALES Y FINANCIERAS
La entrada en vigor de la Ley de Economía Digital reconfigurará de manera sustancial la dinámica económica de México, generando repercusiones directas en diversos ámbitos:
- Aceleración de la Fiscalización y Rastreabilidad: La bancarización forzada de sectores enteros otorgará al Servicio de Administración Tributaria (SAT) un control sin precedentes sobre el flujo del dinero en tiempo real, erradicando el comercio informal fuera de registros contables pero incrementando la presión tributaria sobre pequeños contribuyentes.
- Riesgo de Exclusión Social y Financiera: Ante la brecha de conectividad en regiones alejadas y el elevado porcentaje de personas no bancarizadas, amplios sectores vulnerables podrían quedar marginados del acceso a trámites gubernamentales o a la compra de bienes en sectores regulados.
- Pérdida de Margen Operativo para Microcomerciantes: La imposición de comisiones bancarias y costos de infraestructura tecnológica mermará las ganancias de las PyMEs, transfiriendo esos costos al consumidor final o forzando el cierre de negocios de menor escala.
- Vulnerabilidad Tecnológica e Integridad de Datos: La centralización de la identidad financiera mediante el Expediente Digital Ciudadano y la CURP Digital eleva el riesgo de ciberataques, robo de identidad y posibles interrupciones en la cadena de pagos nacional en caso de fallas masivas de energía o telecomunicaciones.
PUNTOS CLAVE DE LA LLEGADA DE LA LEY
- Aprobación legislativa: El Senado aprobó en lo general la Ley de Economía Digital para Pagos Digitales y Electrónicos con 72 votos a favor y 37 en contra.
- Obligatoriedad gubernamental: Todas las dependencias federales, estatales y municipales están obligadas a aceptar cobros digitales en sus trámites y servicios.
- Súper facultades para Hacienda: La SHCP tiene la atribución de definir en qué sectores económicos privados el pago digital será 100% obligatorio, prohibiendo el uso de efectivo.
- Plazos estrictos de ejecución: Hacienda contará con 15 días hábiles tras la publicación para emitir el primer catálogo de sectores obligados; los órganos sectoriales tendrán 15 días adicionales para definir las reglas de transición.
- Identidad digital financiera: Se reconoce oficialmente la CURP Digital y el Expediente Digital Ciudadano para la apertura de cuentas y contratación de servicios financieros.
- Resistencia de la oposición: El PAN votó en contra denunciando que el 85.2% de las compras menores a 500 pesos se hacen en efectivo y que las comisiones bancarias de hasta 4.5% perjudicarán a las PyMEs.
Síguenos en @LaNotaDeMexico